A principal diferença entre PGBL e VGBL está na tributação: no PGBL, o IR incide sobre o valor total resgatado, aportes e rendimentos, mas você pode deduzir as contribuições na declaração do IR.
No VGBL, não há dedução, mas o IR no resgate incide apenas sobre os rendimentos, não sobre o total investido.
O PGBL é um plano de previdência complementar, enquanto o VGBL é um seguro de pessoas com cobertura por sobrevivência. Ambos são utilizados para acumular recursos com foco no longo prazo, mas apresentam diferenças importantes de tributação e planejamento financeiro.
Neste artigo, entenda para quem cada opção costuma ser indicada, mais detalhes de como o Imposto de Renda incide em cada caso e quais cuidados observar antes de escolher um plano. Confira!
Nota importante: Este conteúdo tem caráter informativo e foi elaborado com base em informações públicas sobre previdência privada, PGBL e VGBL. As regras de tributação, dedução, resgate e sucessão podem variar conforme o plano contratado, a legislação vigente e o perfil de cada pessoa. Antes de contratar ou alterar um plano, consulte as condições do produto e, se necessário, busque orientação especializada.
O que é PGBL e como funciona?
O PGBL, sigla para Plano Gerador de Benefício Livre, é um plano de previdência complementar indicado principalmente para quem faz a declaração completa do Imposto de Renda e contribui para o INSS ou regime próprio de previdência. Nesse modelo, é possível deduzir as contribuições da base de cálculo do IR, dentro do limite permitido pela legislação, o que pode reduzir o imposto a pagar ou aumentar a restituição.
Para aproveitar o benefício fiscal, é necessário contribuir para o INSS ou para regimes próprios de previdência. O PGBL estimula o planejamento financeiro de longo prazo, já que os aportes regulares favorecem o acúmulo de patrimônio com disciplina e foco na aposentadoria. No futuro, é possível optar pelo recebimento em forma de renda mensal ou sacar o valor total acumulado. Outro ponto é que esse formato oferece mais flexibilidade ao investidor no momento de usufruir do valor guardado.
As contribuições feitas ao PGBL são somadas ao longo do ano e podem ser deduzidas da base de cálculo do IR até o limite de 12% da renda bruta tributável.
Como funciona a tributação do PGBL no resgate?
No PGBL, o Imposto de Renda incide sobre o valor total resgatado ou recebido em forma de renda, incluindo as contribuições feitas e os rendimentos acumulados. Por isso, é importante avaliar o prazo de investimento, o regime de tributação escolhido e o momento do resgate antes de contratar ou movimentar o plano. O ideal é manter os recursos aplicados por vários anos, utilizando o montante acumulado como uma forma de garantir um benefício previdenciário estável e alinhado ao planejamento de aposentadoria.
Para entender o benefício na prática, considere uma pessoa com renda bruta tributável anual de R$ 100 mil que investe R$ 12 mil em PGBL. Caso cumpra os requisitos para a dedução, esse aporte representa 12% da renda tributável e pode reduzir a base de cálculo do IR de R$ 100 mil para R$ 88 mil, desconsiderando outras deduções. Se todo o valor deduzido estiver sujeito à alíquota marginal de 27,5%, a economia estimada poderá chegar a R$ 3.300. Esse é um exemplo simplificado: o benefício efetivo depende da situação tributária do contribuinte, e o Imposto de Renda será cobrado sobre o valor total recebido no futuro, conforme o regime aplicável.
O que é VGBL e como funciona?
O VGBL, sigla para Vida Gerador de Benefício Livre, é indicado principalmente para quem faz a declaração simplificada do Imposto de Renda, não tem renda tributável ou já atingiu o limite de dedução com PGBL.
Aqui, no momento do resgate ou recebimento da renda, o Imposto de Renda incide apenas sobre os rendimentos, e não sobre todo o valor aplicado. Esse formato oferece maior controle e previsibilidade no momento da retirada da previdência privada, especialmente para quem deseja evitar impactos fiscais mais altos ou já alcançou o limite de dedução permitido.
No planejamento sucessório, o VGBL pode ser utilizado para organizar a destinação dos recursos aos beneficiários indicados no plano. Entretanto, essa possibilidade não é exclusiva do VGBL: planos PGBL também podem prever beneficiários.
Em decisão sobre o Tema 1.214, o Supremo Tribunal Federal (STF) estabeleceu que não incide ITCMD sobre o repasse aos beneficiários de valores relativos a PGBL ou VGBL em razão da morte do titular. Essa decisão não elimina eventual tributação pelo Imposto de Renda nem dispensa a análise das condições contratuais e sucessórias de cada caso.
Qual é a tributação na modalidade VGBL?
No VGBL, o IR é cobrado somente sobre os rendimentos no momento do saque, portanto, o valor investido não entra na base de cálculo, o que pode gerar economia significativa, especialmente em aplicações de longo prazo. É uma opção interessante para quem busca liberdade na organização financeira e não está interessado nos incentivos fiscais do PGBL.
Quais são as principais diferenças entre PGBL e VGBL?
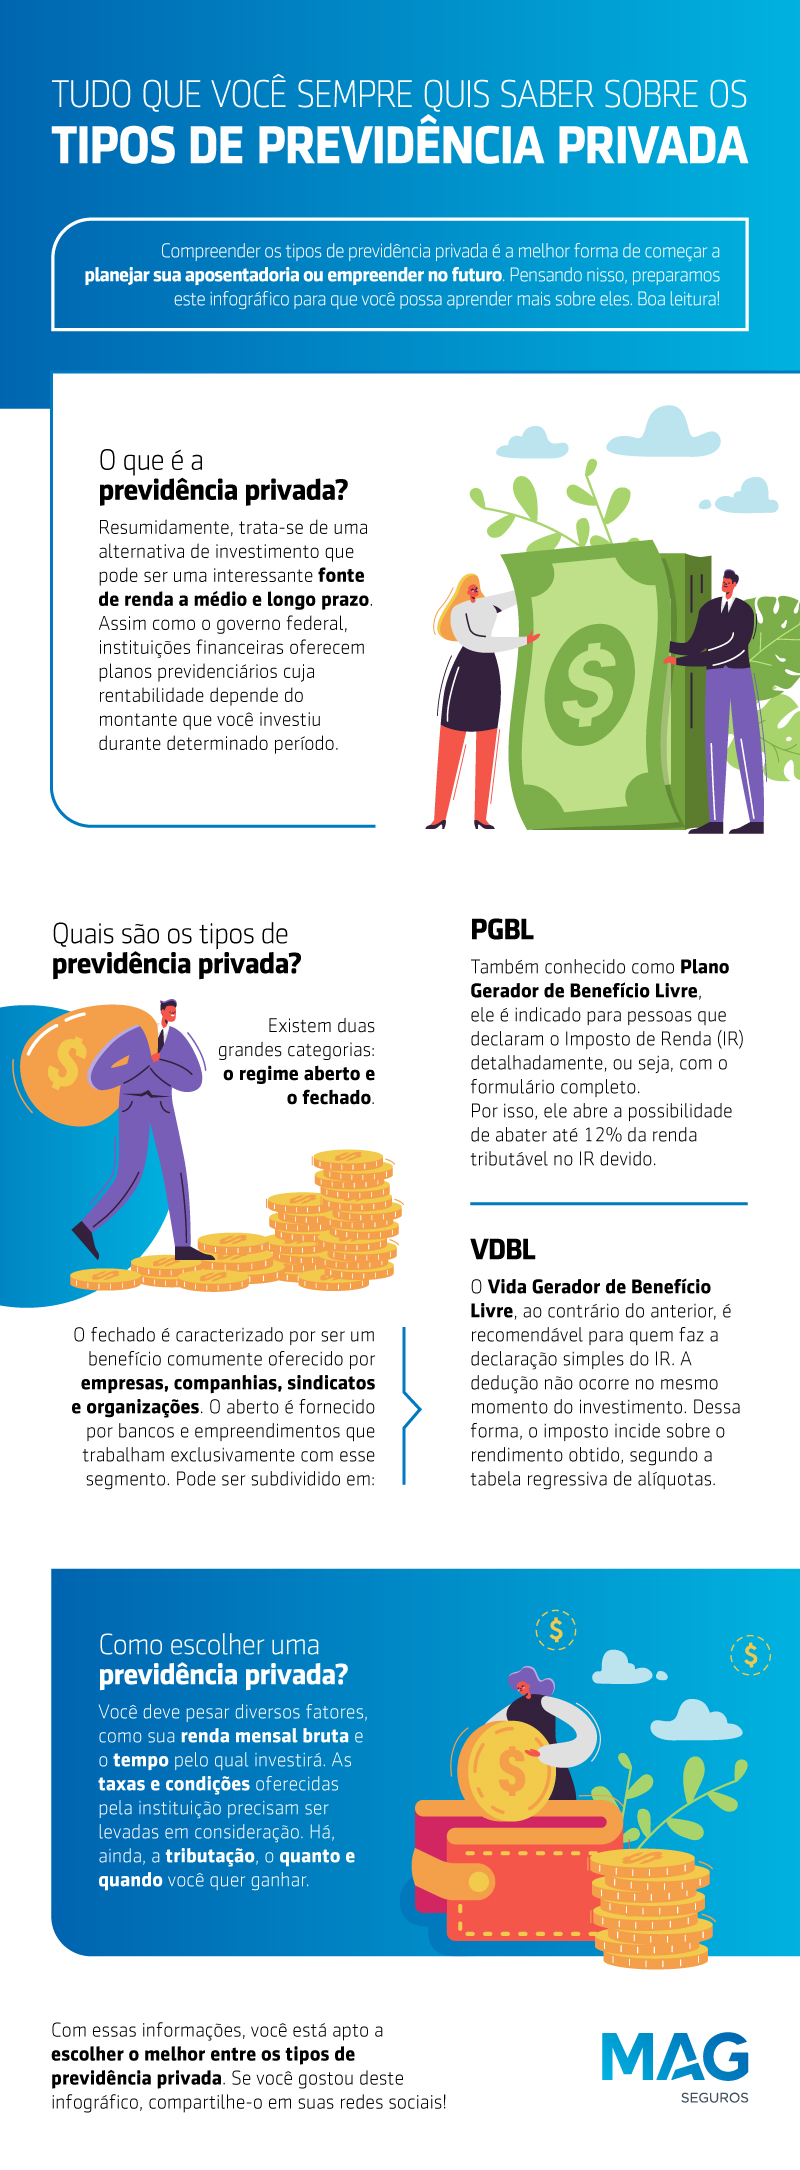
O modelo PGBL permite o abatimento tributário, mas exige declaração completa e tributação sobre o total resgatado. Enquanto o VGBL é mais flexível, não oferece dedução, tributando apenas os rendimentos.
A escolha depende dos objetivos de longo prazo e da estratégia tributária de cada investidor. Veja a tabela abaixo para te ajudar a entender com mais clareza a diferença entre os dois modelos:
| Característica | PGBL | VGBL |
| Dedução fiscal | Dedução de até 12% da renda bruta tributável. | Não permite dedução fiscal. |
| Tributação no resgate | Incide sobre o valor total (aportes + rendimentos). | Incide apenas sobre os rendimentos. |
| Perfil indicado | Quem utiliza a declaração completa do IR e pode aproveitar a dedução fiscal. | Quem faz declaração simplificada ou busca sucessão patrimonial. |
| Regime tributário | Progressiva ou regressiva; opção até o primeiro resgate ou recebimento do benefício, conforme a legislação. | Progressiva ou regressiva; opção até o primeiro resgate ou recebimento do benefício, conforme a legislação. |
| Portabilidade | Portabilidade permitida apenas entre planos do mesmo tipo (PGBL para PGBL). | Portabilidade permitida apenas entre planos do mesmo tipo (VGBL para VGBL). |
Essas características tornam o PGBL uma alternativa para quem quer entender como declarar o Imposto de Renda de forma mais estratégica, otimizando o valor da restituição ou reduzindo o imposto devido.
O uso da dedução está disponível somente para quem declara o formulário completo.
PGBL ou VGBL: qual plano é mais vantajoso?
A escolha entre PGBL e VGBL depende principalmente da forma como você declara o Imposto de Renda, da sua renda tributável, do prazo de investimento e dos seus objetivos financeiros. Em geral, o PGBL costuma fazer mais sentido para quem faz a declaração completa e pode usar a dedução fiscal.
Já o VGBL costuma ser mais adequado para quem faz a declaração simplificada, não tem renda tributável ou prefere um modelo em que o IR incide apenas sobre os rendimentos. Vale a pena avaliar o cenário com calma para tomar a melhor decisão e alinhar os investimentos aos objetivos pessoais e fiscais.
Quando o PGBL é mais indicado?
O PGBL é uma excelente opção para quem faz a declaração completa do Imposto de Renda e contribui para o INSS, como profissionais autônomos, servidores públicos e empresários com renda tributável elevada.
Essa modalidade permite deduzir até 12% da renda bruta anual, o que gera uma economia relevante no ajuste fiscal. Para maximizar os benefícios, é importante investir de forma recorrente e com foco no longo prazo.
O planejamento financeiro aliado à disciplina torna o PGBL uma ferramenta estratégica. Já quem opta pela declaração simplificada deve considerar outras alternativas, como o VGBL, mais adequado a esse perfil.
Para quem o VGBL é mais indicado?
Como explicado anteriormente, o VGBL costuma ser indicado para quem faz a declaração simplificada do Imposto de Renda, não possui renda tributável ou já utilizou o limite de dedução permitido no PGBL. Como o imposto incide apenas sobre os rendimentos, ele pode ser uma alternativa para quem não aproveitaria o benefício fiscal do PGBL.
O VGBL também pode contribuir para o planejamento sucessório, permitindo a indicação de beneficiários e o direcionamento dos recursos conforme as regras do plano. A escolha, entretanto, deve considerar o conjunto da estratégia patrimonial e tributária, e não apenas a facilidade de transferência dos valores.
Além disso, proporciona maior controle sobre a forma de resgate, o que favorece quem deseja montar uma estratégia adaptada ao seu contexto financeiro e objetivos familiares.
Para escolher corretamente, considere os seguintes pontos:
- as metas financeiras;
- o tempo de investimento;
- as taxas administrativas;
- a reputação da seguradora;
- o objetivo principal do plano: aposentadoria, reserva ou herança.
Também é importante avaliar se haverá Imposto de Renda Retido na Fonte (IRRF) no momento do saque, pois isso impacta diretamente os ganhos líquidos do investimento.
Como escolher entre tributação progressiva e regressiva?
Tanto o PGBL quanto o VGBL permitem a adoção dos regimes de tributação progressivo ou regressivo. A escolha influencia o Imposto de Renda cobrado no resgate ou no recebimento do benefício.
Na tabela progressiva, a tributação considera as faixas de Imposto de Renda aplicáveis. Esse regime pode ser mais interessante dependendo do valor recebido e da situação tributária do contribuinte.
Na tabela regressiva, as alíquotas diminuem conforme o prazo de acumulação dos recursos, começando em 35% e chegando a 10% para valores com prazo superior a dez anos. Por isso, costuma ser considerada em estratégias de previdência de longo prazo.
Desde a Lei 14.803/2024, a opção pelo regime tributário pode ser realizada até o momento da obtenção do benefício ou da solicitação do primeiro resgate, conforme as regras aplicáveis ao plano. A decisão deve considerar o prazo de investimento, a expectativa de renda futura e as condições de tributação.
O que avaliar antes de contratar PGBL ou VGBL?
Antes de decidir, é preciso definir objetivos, como garantir uma aposentadoria confortável, formar uma reserva financeira para objetivos de longo prazo ou estruturar uma sucessão patrimonial eficiente. A partir disso, avalie o tempo de investimento previsto, as taxas envolvidas e a solidez da instituição responsável pelo plano.
Um ponto importante já citado anteriormente: a portabilidade entre planos é gratuita, mas só é permitida entre planos do mesmo tipo: PGBL para PGBL ou VGBL para VGBL. Portanto, lembre-se que não é possível migrar de um modelo para o outro sem encerrar o plano atual e resgatar os valores, o que pode gerar tributação. Mais uma vez, avalie com atenção qual é o mais interessante para o seu perfil.
Agora que você já entendeu a diferença entre PGBL e VGBL, dê o próximo passo no seu planejamento financeiro com uma previdência privada alinhada aos seus objetivos.
Fale com os consultores da MAG Seguros e conte com o suporte ideal para construir um futuro tranquilo e seguro.
Perguntas frequentes sobre PGBL e VGBL
Qual é a principal diferença entre PGBL e VGBL?
A principal diferença está na tributação. No PGBL, o IR incide sobre o valor total resgatado ou recebido como renda. No VGBL, o IR incide apenas sobre os rendimentos.
Para quem o PGBL é mais indicado?
O PGBL costuma ser indicado para quem faz a declaração completa do Imposto de Renda, possui renda tributável e pode aproveitar a dedução fiscal.
Para quem o VGBL é mais indicado?
O VGBL costuma ser indicado para quem faz a declaração simplificada, não tem renda tributável ou já atingiu o limite de dedução do PGBL.
PGBL ou VGBL: qual escolher?
A escolha depende da forma como você declara o Imposto de Renda, do prazo de investimento, do objetivo financeiro e da estratégia tributária.
É possível migrar de PGBL para VGBL?
Não é possível realizar portabilidade diretamente de um PGBL para um VGBL, ou vice-versa. Quem deseja mudar de modalidade deve avaliar alternativas de contratação e eventual resgate dos recursos, considerando a incidência de Imposto de Renda, as condições do plano e os possíveis custos envolvidos..
O VGBL pode ser usado no planejamento de herança?
Sim. O VGBL permite indicar beneficiários e pode fazer parte de uma estratégia de planejamento sucessório. O PGBL também pode prever beneficiários. Conforme entendimento do STF no Tema 1.214, não incide ITCMD sobre os valores repassados aos beneficiários desses planos em razão da morte do titular. As condições de pagamento, assim como a eventual incidência de Imposto de Renda e as particularidades sucessórias devem ser consideradas.
Qual o rendimento mensal do PGBL ou VGBL?
O rendimento varia conforme o fundo de investimento escolhido dentro do plano, que pode ser atrelado a renda fixa, multimercado ou renda variável, e as condições do mercado. Portanto, não há um percentual fixo garantido.
Gostou do conteúdo? Compartilhe: